ủng hộ, mấy anh TCL, AQUA, Xiaomi... cứ sản xuất tivi giá rẻ hàng loạt, cạnh tranh khốc liệt cho mấy anh Nhật, Hàn bớt ngáo giá; kiểu như ngày xưa nhờ wave, dream tàu mà giá xe Honda mới bớt ảo

Đua giá rẻ không lại Trung Quốc, Samsung và LG phải tìm hướng đi mới
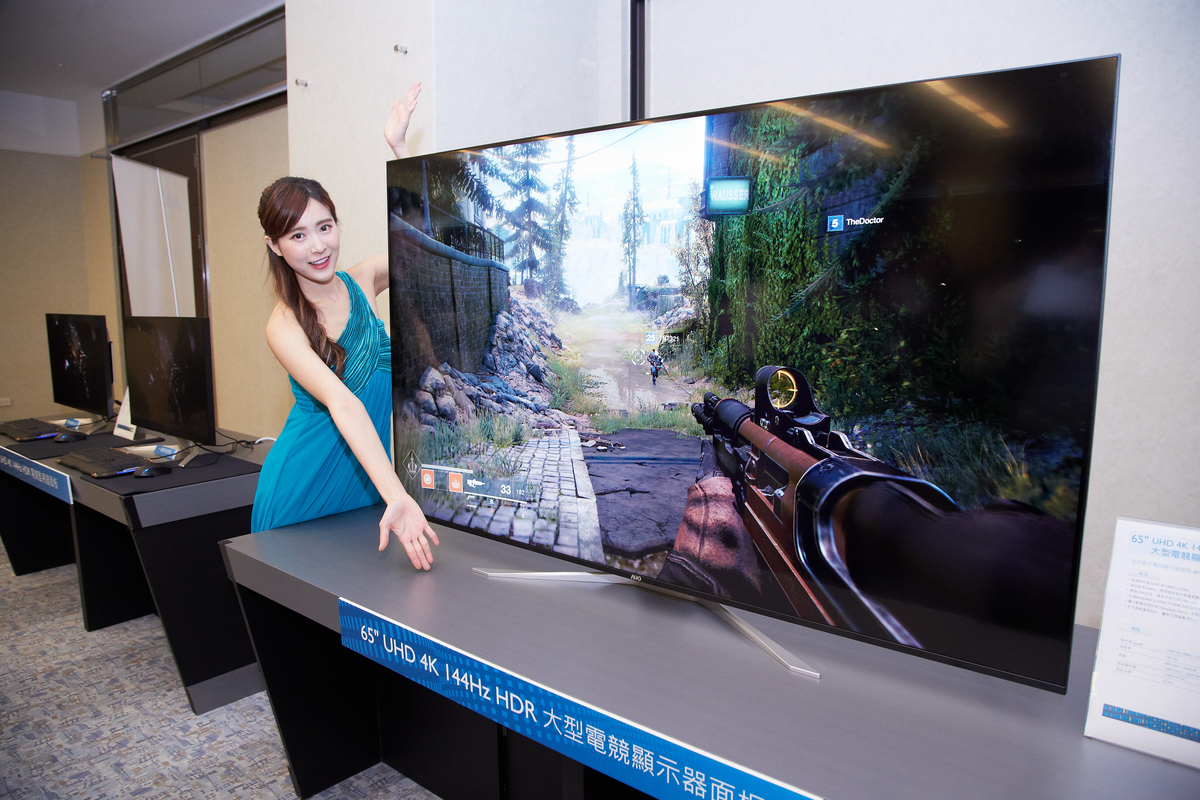
Theo Triều Tiên nhật báo, 2 gã khổng lồ TV Hàn Quốc là Samsung và LG đang phải xoay sở để chuyển thành công ty kinh doanh nền tảng. Nguyên nhân bởi mặt hàng TV không còn đem lại hiệu quả cao nữa, lợi nhuận quá bèo bọt trong khi doanh số có xu hướng giảm dần.
TV là mặt hàng chủ đạo trong kinh doanh đồ điện tử gia dụng của 2 công ty. Tuy không có bộ phận riêng nhưng vẫn phản ánh hiệu suất trong báo cáo quý tài khóa gần nhất, gộp chung nhiều sản phẩm khác như tủ lạnh, máy giặt, màn hình, đồ âm thanh,… LG Home Entertainment lãi khoảng 37 triệu USD còn Samsung Visual Display/Digital Appliances kiếm được hơn 400 triệu USD. Khá bèo bọt so với quy mô doanh thu khi cả 2 đều chỉ có tỷ suất sinh lời dưới 5%. Để giải quyết tình trạng này, họ đang đẩy mạnh tích hợp dịch vụ vào hệ điều hành nhằm đa dạng nguồn thu.
Samsung hợp tác với các công ty truyền thông Hàn Quốc như CJ ENM, New ID và KT Alpha để ra mắt dịch vụ Samsung TV Plus. Xem miễn phí đi kèm quảng cáo hơn 4,000 giờ nội dung Hàn Quốc, hơn 3,000 kênh và trên 50,000 tựa phim. Nó đã tạo ra 750 triệu USD doanh thu vào năm 2021, chủ yếu nhờ bán quảng cáo. Còn LG tiến hành cấp phép rộng rãi webOS ra bên ngoài, đồng thời giới thiệu LG Channel gồm hơn 3.800 kênh, LG Showcase có nguồn cấp phim từ các studio Hollywood như MGM và Lionsgate. Họ đang đàm phán thêm với Sony và Paramount để mở rộng kho phim. Đến năm 2027, LG dự định đầu tư gần 709 triệu USD để mua độc quyền nội dung cao cấp mới cho dịch vụ.
Đây là bước chuyển mình cần thiết mang tính sống còn với Samsung và LG trên thị trường TV cạnh tranh khốc liệt. Họ đang chịu áp lực rất lớn từ Trung Quốc. Tận dụng lợi thế kiểm soát hoàn toàn chuỗi cung ứng LCD, Trung Quốc 1 mặt “ép giá” Samsung và LG khi đàm phán mua tấm nền TV, mặt khác “spam” sản phẩm giá rẻ màn hình lớn chiếm lĩnh thị trường. Gần đây còn mon men tiến vào phân khúc cao cấp bằng miniLED.
Cũng dựa trên báo cáo kinh doanh quý 3 gần nhất, chi phí mua tấm nền để sản xuất TV đã tăng đáng kể so với trước. Samsung cho biết chi phí tăng 1.1 tỷ USD lên khoảng 4.4 tỷ USD, giá panel LCD cho PC monitor và TV đã tăng 11% trong quý 3. LG cũng phải chi thêm 1.8 tỷ USD để mua sắm module LCD, lên đến 2.3 tỷ USD. Chủ yếu họ nhận cung cấp từ các hãng Trung Quốc như BOE và CSOT (TCL).
Hàn Quốc như “cá nằm trên thớt” vì không có cán cân quyền lực nào cân bằng với những nhà cung cấp này. Sau khi Hàn và Nhật đều rút khỏi thị trường, Trung Quốc hoàn toàn thao túng giá cả lẫn nguồn cung như ý muốn. Họ chủ động tăng giảm công suất dây chuyền để có thể khống chế giá panel, cần tăng giá thì giảm sản lượng và ngược lại.
Theo hãng nghiên cứu DSCC, giá panel LCD sẽ không giảm cho tới tháng 1 năm sau vì nguồn cung bị Trung Quốc nắm hoàn toàn. Samsung Display và LG Display đã kết thúc sản xuất LCD, do đó Samsung Electronics và LG Electronics đành phải “bó tay” tùy theo sắp đặt của đối phương. Chính vì thế, lợi nhuận bị bào mòn mà không làm gì được, doanh số càng lớn càng chịu thiệt.
Mặt trái khác là Trung Quốc thoải mái “spam” sản phẩm giá rẻ để lấn át đối thủ. Ở phân khúc bình dân, họ nhấn mạnh vào kích thước lớn và chiếm ưu thế; trên phân khúc cao cấp, họ dùng đèn nền miniLED và chấm lượng tử (QD-LCD) cạnh tranh sòng phẳng với Samsung và LG. Trung Quốc cũng sắp làm chủ nguồn cung đèn nền LED mà TV Samsung cần, sau khi Samsung Display lên kế hoạch cắt giảm và từ bỏ kinh doanh LED những năm tới.
Công ty nghiên cứu thị trường Counterpoint cho biết, sản lượng TV cao cấp của Samsung đã giảm từ 43% vào năm ngoái xuống còn 30% trong quý 3. LG rớt xuống thứ 4 với 16%, để cho Hisense và TCL vươn lên thứ 2 và 3, thị phần lần lượt tăng lên 24% và 17%. Phân khúc TV cao cấp gồm các công nghệ OLED, QD-LCD và miniLED LCD. Doanh số TV miniLED LCD và QD-LCD đều tăng trưởng mạnh chủ yếu nhờ Trung Quốc “spam” nhiệt tình.
Mặc dù tổng thể toàn bộ thị trường TV thì Samsung vẫn đang dẫn đầu, nhưng với đà giảm như thế này, họ có nguy cơ bị Hisense hoặc TCL lật đổ trong vài năm tới. Còn LG coi như đã “lực bất tòng tâm” không theo kịp đối thủ nữa. Jae-hyuk Lee tại Counterpoint nói rằng: “Các hãng Trung Quốc đã dẫn đầu thị trường TV phổ thông đang tiến vào phân khúc cao cấp, trước đây do Hàn Quốc và Nhật Bản thống trị.”
Một người trong ngành cho biết: “Các công ty Hàn Quốc đang gặp bất lợi khi đàm phán giá mua tấm nền TV vì không có chuỗi cung ứng thay thế. Không loại trừ kịch bản tồi tệ nhất là giá LCD tiếp tục tăng do chính phủ Trung Quốc thúc đẩy.” Một khi Trung Quốc đã tận dụng quyền kiểm soát chuỗi cung ứng LCD để áp đặt, TV Samsung và LG mất hẳn khả năng cạnh tranh về giá, mất dần thị phần lẫn lợi nhuận.
Một tin xấu nữa cho 2 hãng là TCL đang tích cực thúc đẩy thương mại hóa tấm nền OLED in phun nhờ chuyển giao công nghệ từ Nhật Bản, có ưu thế chi phí thấp hơn lắng đọng chân không đang sử dụng phổ biến. Nếu TCL thành công, ngay cả lợi thế OLED cỡ lớn cũng lung lay.
Quảng cáo
6


Thương trường là chiến trường ko thay đổi thì sập

Điện tử Trung Quốc đang ngày càng đà lớn mạnh

Cách đây 2 năm mua màn hình vi tính MSI giá 3tr5. Giờ họ bán có 2tr5 mà còn cao so với mấy hãng TQ.

Rẻ thì rẻ hy vọng đừng nge lén, lag, cài qc, thải ra hơi độc là dc. Ngon bổ rẻ 😆)
- Chịu trách nhiệm nội dung: Trần Mạnh Hiệp
- © 2026 Công ty Cổ phần MXH Tinh Tế
- Địa chỉ: 351/56 Lê Văn Sỹ, P. Nhiêu Lộc, Tp HCM
- Số điện thoại: 02822460095
- MST: 0313255119
- Giấy phép cung cấp dịch vụ MXH số 41/GP-BVHTTDL, Ký ngày: 25/03/2026