

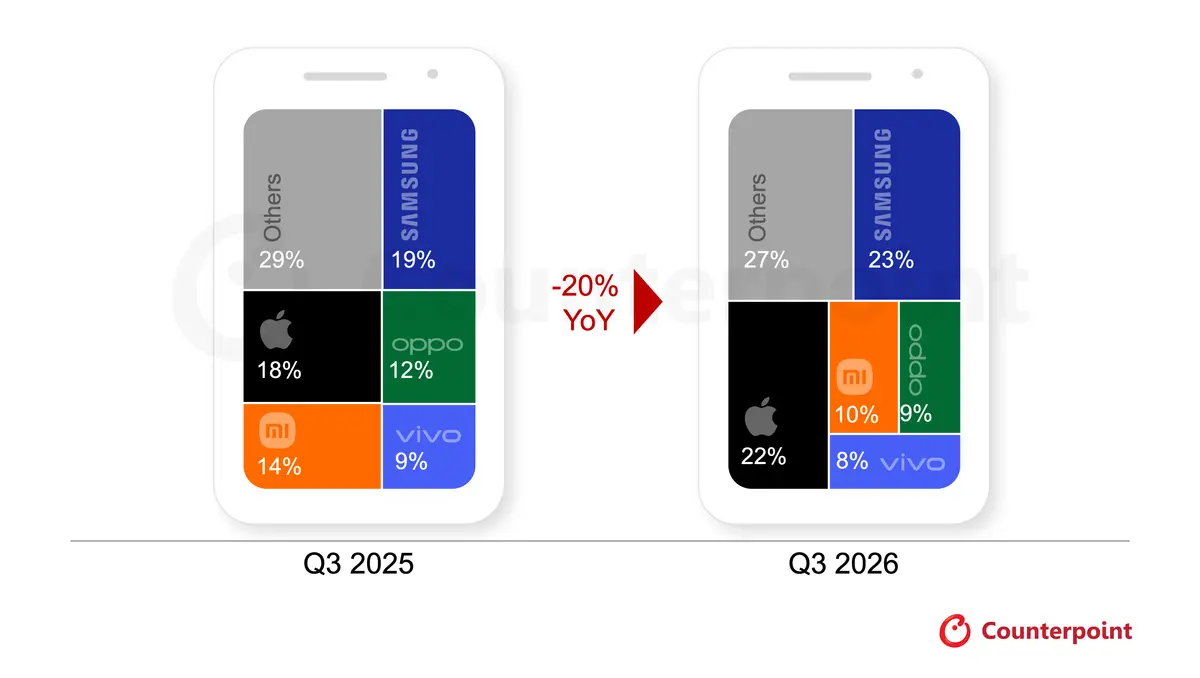
Theo ước tính sơ bộ từ Counterpoint Research công bố ngày 12/10/2026, lượng smartphone xuất xưởng toàn cầu trong quý 3/2026 giảm khoảng 20% so với cùng kỳ năm trước, xuống mức thấp nhất trong quý 3 kể từ năm 2012. Đây là kết quả của tình trạng thiếu hụt và giá thành bộ nhớ (memory) tăng mạnh, khi các dự án hạ tầng AI chiếm lĩnh nguồn cung linh kiện.
Giá bộ nhớ tăng cao và nguồn cung bị thắt chặt đã đẩy chi phí sản xuất lên, buộc các nhà sản xuất phải nâng giá bán lẻ, cắt giảm lượng xuất xưởng và ưu tiên lợi nhuận thay vì doanh số. Theo Counterpoint, giá bán lẻ smartphone toàn cầu đã tăng khoảng 20% trong năm 2026. Các dự án AI data center đang hút phần lớn nguồn cung DRAM và NAND, khiến linh kiện cho điện thoại trở nên đắt đỏ và khó tiếp cận hơn.
Hành vi người tiêu dùng cũng thay đổi: họ giữ máy lâu hơn dự kiến, ngày càng cân nhắc thiết bị refurbished (tân trang) và ưu tiên các mẫu cao cấp hơn. Senior Analyst Shilpi Jain của Counterpoint nhận định: “Consumers are holding on to their devices longer than estimated, increasingly considering refurbished devices and prioritizing higher-value devices.”
Phân khúc premium chịu đựng tốt hơn so với phân khúc nhạy cảm về giá, làm rộng khoảng cách giữa hai nhóm. Các OEM Trung Quốc chịu áp lực nặng hơn do portfolio nặng về volume và giá thấp.
Khủng hoảng bộ nhớ đã chuyển từ vấn đề linh kiện thành vấn đề nhu cầu đầy đủ, làm thay đổi chiến lược giá, danh mục sản phẩm và cảnh quan cạnh tranh. Các nhà sản xuất đang tối ưu hóa danh mục sản phẩm, tăng giá và thắt chặt kế hoạch xuất xưởng.
Counterpoint cho biết phần còn lại của năm 2026 tiếp tục đầy thách thức. Sự phục hồi volume ý nghĩa sẽ phụ thuộc vào việc cải thiện nguồn cung và chi phí bộ nhớ. Một số ước tính cho thấy lượng xuất xưởng cả năm 2026 có thể giảm khoảng 14%.
Tóm lại, quý 3/2026 ghi nhận mức đáy lịch sử của thị trường smartphone toàn cầu do sức ép từ AI lên chuỗi cung ứng bộ nhớ, khiến các thương hiệu lớn ưu tiên lợi nhuận và phân khúc cao cấp, trong khi người tiêu dùng kéo dài vòng đời thiết bị và tìm kiếm lựa chọn tiết kiệm hơn.
Nguồn: Reuters, Cryptobriefing, Appleworld, X, CSR
Nguyên nhân chính
Giá bộ nhớ tăng cao và nguồn cung bị thắt chặt đã đẩy chi phí sản xuất lên, buộc các nhà sản xuất phải nâng giá bán lẻ, cắt giảm lượng xuất xưởng và ưu tiên lợi nhuận thay vì doanh số. Theo Counterpoint, giá bán lẻ smartphone toàn cầu đã tăng khoảng 20% trong năm 2026. Các dự án AI data center đang hút phần lớn nguồn cung DRAM và NAND, khiến linh kiện cho điện thoại trở nên đắt đỏ và khó tiếp cận hơn.
Hành vi người tiêu dùng cũng thay đổi: họ giữ máy lâu hơn dự kiến, ngày càng cân nhắc thiết bị refurbished (tân trang) và ưu tiên các mẫu cao cấp hơn. Senior Analyst Shilpi Jain của Counterpoint nhận định: “Consumers are holding on to their devices longer than estimated, increasingly considering refurbished devices and prioritizing higher-value devices.”
Thị phần và diễn biến từng thương hiệu: quý 3/2026 (Counterpoint):
- Samsung dẫn đầu với 23% thị phần (tăng từ khoảng 19% năm trước). Lượng xuất xưởng chỉ giảm nhẹ 3% nhờ nhu cầu mạnh với dòng Galaxy Z Fold8 và khả năng đảm bảo nguồn cung linh kiện ổn định hơn cho phân khúc tầm trung.
- Apple đạt 22% thị phần – lần đầu vượt 20% trong một quý 3, dù lượng xuất xưởng giảm so với năm trước. Việc không có model iPhone 18 cơ bản khiến lượng phủ sóng tháng ra mắt nhỏ hơn so với dòng iPhone 17 đầy đủ năm ngoái. Tuy nhiên, các model iPhone 18 Pro có launch mạnh hơn, đặc biệt tại Trung Quốc và Ấn Độ, cùng với đà từ iPhone 17 giúp hạn chế mức giảm. Apple cũng tham gia xu hướng tăng giá, dù ảnh hưởng chủ yếu ở cuối quý.
- Xiaomi sụt giảm mạnh nhất trong nhóm lớn: lượng xuất xưởng giảm hơn 30%, thị phần giảm xuống 10% (từ khoảng 14%). Công ty cắt giảm phân khúc giá thấp và một số thị trường nước ngoài để bảo vệ biên lợi nhuận, đồng thời đẩy mạnh dòng cao cấp (Xiaomi 18 series, foldable) và chip XRING O3 tự phát triển.
- OPPO và vivo đều giảm hơn 20% lượng xuất xưởng. Thị phần lần lượt khoảng 9% và 8%. OPPO đang hợp nhất hoạt động OPPO, realme và OnePlus để tối ưu chi phí và giảm trùng lặp danh mục sản phẩm. - -
- Vivo tập trung vào thị trường lõi Ấn Độ và Trung Quốc, củng cố dòng Y cho phân khúc giá trị đồng thời mở rộng các dòng cao cấp X, V và S.
Phân khúc premium chịu đựng tốt hơn so với phân khúc nhạy cảm về giá, làm rộng khoảng cách giữa hai nhóm. Các OEM Trung Quốc chịu áp lực nặng hơn do portfolio nặng về volume và giá thấp.
Kết
Khủng hoảng bộ nhớ đã chuyển từ vấn đề linh kiện thành vấn đề nhu cầu đầy đủ, làm thay đổi chiến lược giá, danh mục sản phẩm và cảnh quan cạnh tranh. Các nhà sản xuất đang tối ưu hóa danh mục sản phẩm, tăng giá và thắt chặt kế hoạch xuất xưởng.
Counterpoint cho biết phần còn lại của năm 2026 tiếp tục đầy thách thức. Sự phục hồi volume ý nghĩa sẽ phụ thuộc vào việc cải thiện nguồn cung và chi phí bộ nhớ. Một số ước tính cho thấy lượng xuất xưởng cả năm 2026 có thể giảm khoảng 14%.
Tóm lại, quý 3/2026 ghi nhận mức đáy lịch sử của thị trường smartphone toàn cầu do sức ép từ AI lên chuỗi cung ứng bộ nhớ, khiến các thương hiệu lớn ưu tiên lợi nhuận và phân khúc cao cấp, trong khi người tiêu dùng kéo dài vòng đời thiết bị và tìm kiếm lựa chọn tiết kiệm hơn.
Nguồn: Reuters, Cryptobriefing, Appleworld, X, CSR
